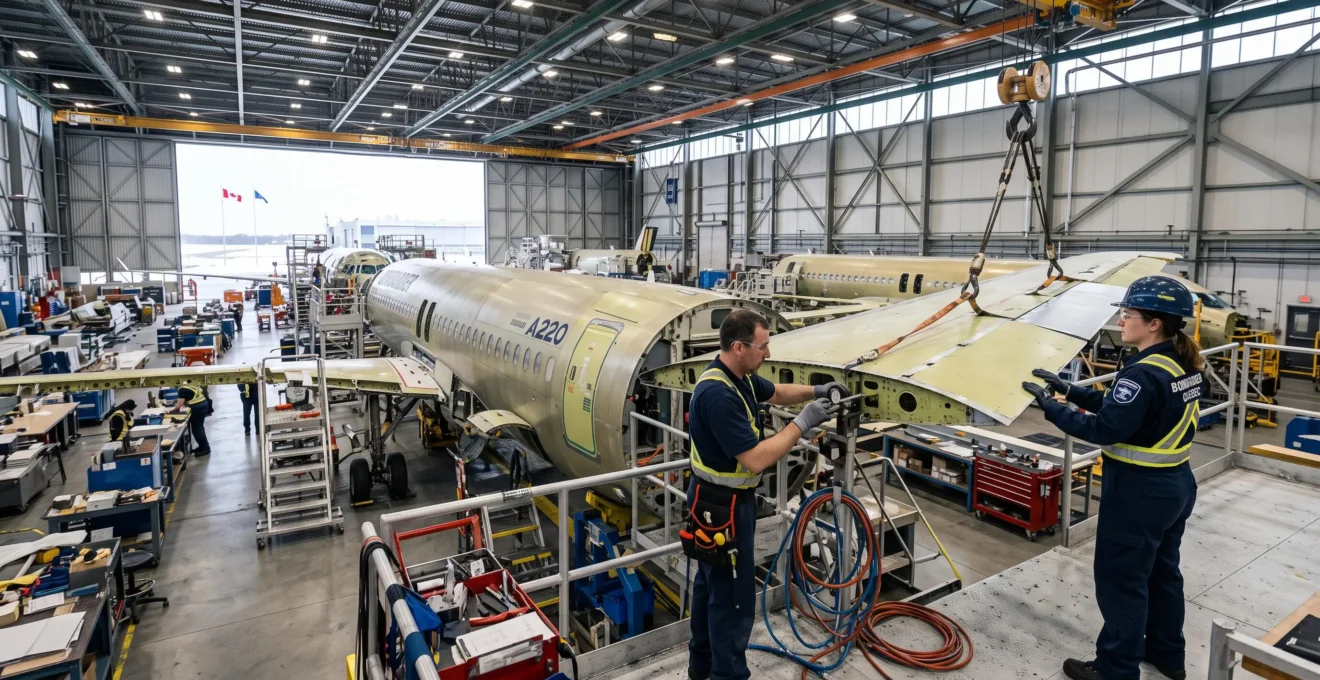
La région de Montréal occupe une place stratégique dans la construction aéronautique canadienne parce qu’elle réunit des constructeurs d’avions, des fabricants de moteurs, des équipementiers, des établissements de recherche et une main-d’œuvre hautement spécialisée. Cette concentration permet de concevoir, fabriquer, assembler et soutenir des aéronefs au sein d’un même écosystème industriel.
Le poids de cette activité dépasse largement les usines d’assemblage. Il se mesure aussi dans les exportations, la recherche et développement, les emplois techniques et les commandes adressées aux fournisseurs québécois. Selon les données d’Aéro Montréal, le secteur aérospatial québécois représentait 22,8 milliards de dollars de ventes annuelles et plus de 37 200 professionnels en 2024. Ces chiffres concernent l’ensemble du Québec, et non exclusivement la métropole.
Pour comprendre cette importance économique, il faut examiner comment les entreprises collaborent, comment les composants circulent entre fournisseurs et pourquoi les exigences de certification renforcent les liens entre les acteurs industriels.
La construction aéronautique montréalaise en bref
- Montréal concentre des constructeurs, équipementiers, centres de recherche et établissements de formation qui se renforcent mutuellement.
- Un avion assemblé au Québec intègre des systèmes provenant de nombreuses entreprises locales et internationales, réunies dans une chaîne industrielle coordonnée.
- La spécialisation aéronautique crée des emplois qualifiés et des exportations, mais expose aussi le territoire aux cycles de l’aviation et aux difficultés d’approvisionnement.
- Pourquoi les entreprises aéronautiques se regroupent-elles autour de Montréal ?
- Comment s’organise la fabrication d’un avion dans une chaîne industrielle québécoise ?
- Constructeur ou équipementier : qui fabrique réellement les différentes parties d’un avion ?
- Pourquoi un retard chez un fournisseur peut-il bloquer une chaîne aéronautique entière ?
- Quand les contrôles qualité sont-ils réalisés pendant la construction d’un avion ?
- Quel poids économique représente le secteur aéronautique montréalais dans le paysage canadien ?
- Montréal, Toronto ou d’autres pôles : quel écosystème correspond à quelles spécialisations industrielles ?
- Quel rôle l’hydroélectricité et l’énergie jouent-elles dans la compétitivité industrielle du Québec ?
Pourquoi les entreprises aéronautiques se regroupent-elles autour de Montréal ?
Les entreprises aéronautiques se regroupent autour de Montréal parce qu’elles y trouvent simultanément des clients industriels, des fournisseurs spécialisés, des compétences techniques et des organismes de recherche. Cette proximité réduit certaines difficultés de coordination et facilite le développement de projets complexes. Elle entretient une concentration industrielle que les économistes désignent comme une grappe ou un cluster.
La région accueille plusieurs acteurs majeurs de l’aérospatiale canadienne : Bombardier dans l’aviation d’affaires, Airbus Canada avec le programme A220, Pratt & Whitney Canada dans les moteurs et CAE dans les technologies de simulation et de formation aéronautique.
Leur présence crée un marché régional pour les fabricants de pièces métalliques, les spécialistes des matériaux composites, les entreprises d’usinage de précision et les prestataires d’ingénierie. Un fournisseur peut ainsi développer des compétences utilisables dans plusieurs programmes, sans dépendre nécessairement d’un seul constructeur.
L’effet de concentration est cumulatif. Plus le territoire accueille d’entreprises spécialisées, plus il devient intéressant pour d’autres acteurs de s’y établir. Cette dynamique favorise également les mobilités professionnelles : un technicien en assemblage, un spécialiste des essais ou un ingénieur en certification peut valoriser son expérience auprès de plusieurs employeurs du bassin.
Les institutions de formation et de recherche prolongent cet effet. Polytechnique Montréal, l’École de technologie supérieure (ÉTS), McGill et les cégeps participent au développement des compétences. Le CRIAQ favorise les projets collaboratifs de recherche aérospatiale, tandis qu’Aéro Montréal joue un rôle de coordination entre entreprises et partenaires. Des initiatives de formation et d’innovation, notamment autour du CREVAQ, complètent cet environnement.
La géographie apporte un avantage supplémentaire. Les installations de Montréal-Trudeau et de Mirabel s’inscrivent dans un territoire relié aux réseaux de transport et aux échanges internationaux. La proximité du marché américain et l’accès aux partenaires européens facilitent certaines relations commerciales et logistiques, même lorsque des composants traversent plusieurs frontières.
Cette concentration ne signifie toutefois pas que tous les fournisseurs d’un avion se situent dans la métropole. Elle signifie plutôt qu’une partie importante des fonctions industrielles, techniques et décisionnelles peut être coordonnée depuis ce bassin.
La force du cluster montréalais apparaît particulièrement dans la fabrication concrète d’un aéronef, une activité où la proximité des compétences doit s’articuler avec une chaîne d’approvisionnement internationale.
Comment s’organise la fabrication d’un avion dans une chaîne industrielle québécoise ?
La fabrication d’un avion au Québec repose sur une chaîne industrielle organisée autour d’un constructeur responsable du programme et de fournisseurs répartis sur plusieurs niveaux. Le constructeur coordonne l’intégration des systèmes, l’assemblage final et la conformité de l’appareil. Les équipementiers et sous-traitants produisent une grande partie des composants selon des exigences techniques et documentaires définies.
Cette organisation distingue généralement plusieurs niveaux de responsabilité :
- Le constructeur ou intégrateur final définit l’architecture globale de l’avion, coordonne les partenaires et assume les responsabilités associées au programme.
- Les fournisseurs de rang 1 livrent des systèmes ou sous-ensembles importants, parfois conçus selon leurs propres spécifications approuvées.
- Les fournisseurs de rang 2 fabriquent des composants destinés à ces systèmes, par exemple des éléments mécaniques ou électroniques.
- Les fournisseurs de rang 3 interviennent notamment dans la production de pièces élémentaires, les matériaux et certaines opérations industrielles spécialisées.
Ces niveaux décrivent la position d’une entreprise dans une chaîne contractuelle donnée. Un même industriel peut occuper des rangs différents selon le programme auquel il participe. Les activités de Bell Textron, Safran ou Collins Aerospace au Québec illustrent la diversité des expertises présentes dans cet environnement, sans impliquer que chacune fournit nécessairement les mêmes programmes d’avions.
L’Airbus A220 donne un exemple concret de cette organisation. Initialement développé par Bombardier sous le nom de C Series, ce programme dispose de deux chaînes d’assemblage final à Mirabel et d’une autre à Mobile, en Alabama, selon la présentation officielle de la famille Airbus A220.
L’assemblage final à Mirabel ne signifie donc pas que toutes les pièces y sont fabriquées. Des composants et systèmes provenant de différents sites industriels doivent parvenir à l’usine dans un ordre compatible avec les opérations de montage, les essais et les vérifications.
L’A220 : un programme international ancré à Mirabel
Lancé en 2008 sous le nom de C Series, le programme a réalisé son premier vol en septembre 2013 avant son entrée en service commercial en 2016. Airbus en est devenu partenaire majoritaire en 2018.
Le maintien de l’assemblage final à Mirabel illustre la continuité d’une compétence industrielle québécoise au sein d’un programme international. Cet exemple ne permet toutefois pas d’attribuer au Québec la fabrication de tous les composants de l’appareil.
La circulation des pièces s’accompagne d’une circulation tout aussi importante de documents. Les constructeurs doivent démontrer la conformité des produits, assurer leur traçabilité et respecter les exigences applicables de Transports Canada. Les conditions imposées par d’autres autorités, notamment la FAA américaine et l’EASA européenne, dépendent des certifications et des marchés concernés.
Enfin, les programmes de soutien public, les dispositifs de financement d’Investissement Québec et les mesures favorisant la recherche et développement peuvent soutenir les investissements industriels. Ils ne remplacent cependant ni les commandes commerciales ni les exigences de qualité qui conditionnent la participation durable à ces chaînes.
Une question demeure essentielle : si le constructeur assemble l’appareil, quelles entreprises conçoivent et fabriquent réellement ses principaux systèmes ?
Constructeur ou équipementier : qui fabrique réellement les différentes parties d’un avion ?
Le constructeur est responsable de l’intégration globale de l’avion, tandis que les équipementiers conçoivent et produisent des systèmes spécialisés comme les moteurs, les trains d’atterrissage ou l’avionique. La répartition exacte dépend des contrats, de la propriété des conceptions et des responsabilités de certification. Un constructeur ne fabrique donc pas nécessairement lui-même tous les éléments de ses appareils.
La distinction apparaît clairement dans la région montréalaise. Bombardier fabrique des avions d’affaires et Airbus Canada intervient dans le programme A220. Pratt & Whitney Canada, implanté notamment à Longueuil, développe et fabrique des moteurs aéronautiques. Héroux-Devtek est spécialisé dans les systèmes de trains d’atterrissage.
CAE occupe une position complémentaire : ses simulateurs et technologies de formation servent à préparer les pilotes et à soutenir les opérations aéronautiques. Ses équipements ne constituent pas pour autant des composants directement montés dans chaque avion.
La comparaison suivante permet de situer les responsabilités habituelles.
| Critère | Constructeur intégrateur | Équipementier spécialisé |
|---|---|---|
| Mission principale | Définir et intégrer l’aéronef complet | Concevoir ou fabriquer un système particulier |
| Exemples de produits | Avions commerciaux ou d’affaires | Moteurs, trains d’atterrissage, avionique |
| Responsabilité technique | Architecture et intégration globale | Performance et conformité du système fourni |
| Certification | Responsabilités associées à l’aéronef complet | Approbations et justifications propres aux produits concernés, selon leur statut |
| Relation industrielle | Coordonne plusieurs chaînes de fournisseurs | Peut fournir plusieurs constructeurs et programmes |
Cette répartition explique pourquoi la propriété d’une conception ne correspond pas toujours à la responsabilité de l’assemblage final. Certains équipements disposent d’approbations propres ou relèvent de titulaires de conceptions distincts. Le constructeur doit néanmoins s’assurer de leur intégration conforme dans l’aéronef.
La spécialisation peut rendre les équipementiers particulièrement importants pour la compétitivité d’un avion. Un moteur, par exemple, représente un ensemble technique complexe dont les performances, la maintenance et la conformité influencent directement l’exploitation de l’appareil.
Elle crée également des interdépendances économiques. Certaines entreprises présentes au Québec appartiennent à des groupes internationaux, comme Airbus, Safran ou Collins Aerospace. Leurs décisions d’investissement et de répartition des activités peuvent être prises à une échelle dépassant le territoire québécois.
Une implantation locale peut ainsi disposer de compétences solides tout en restant exposée aux arbitrages de son groupe. À l’inverse, un équipementier québécois capable de servir plusieurs programmes peut diversifier ses débouchés.
Lorsque ces entreprises deviennent mutuellement dépendantes pour livrer un appareil conforme, la disponibilité d’un seul composant peut déterminer l’avancement de l’ensemble du programme.
Pourquoi un retard chez un fournisseur peut-il bloquer une chaîne aéronautique entière ?
Un retard chez un fournisseur peut immobiliser une étape de production parce qu’un avion doit intégrer des composants précis, conformes et disponibles au bon moment. Même si la plupart des éléments sont déjà assemblés, l’absence d’un système indispensable peut empêcher une opération ultérieure ou un essai. Les possibilités de remplacement immédiat sont souvent limitées par la qualification technique et la certification.
Les chaînes aéronautiques combinent des volumes de production relativement faibles, des délais de fabrication importants et de nombreuses opérations interdépendantes. Les flux sont planifiés selon les besoins des lignes d’assemblage, avec des stocks et des marges de sécurité variables selon les composants.
Contrairement à une idée répandue, tout le secteur ne fonctionne pas nécessairement en juste-à-temps strict. Certains éléments critiques disposent de réserves, tandis que d’autres nécessitent des fabrications longues et des approvisionnements spécifiques.
Prenons un scénario purement hypothétique : un avion possède sa structure, ses équipements intérieurs et la majorité de ses systèmes, mais une pièce essentielle au fonctionnement de son train d’atterrissage n’a pas été livrée. Certaines tâches peuvent éventuellement continuer, mais les opérations qui exigent cette pièce restent impossibles tant qu’une solution conforme n’est pas disponible.
Le constructeur ne peut pas nécessairement commander un composant apparemment équivalent à un fournisseur inconnu. Les exigences de conception, les matériaux, les procédés de fabrication, les essais et les documents de conformité peuvent imposer une validation préalable.
Quatre facteurs aggravent particulièrement les conséquences d’un retard :
- Le fournisseur unique : aucune autre source qualifiée ne peut immédiatement prendre le relais.
- La complexité de certification : une modification ou une substitution nécessite des vérifications et, selon le cas, des approbations.
- La position du composant dans l’assemblage : une pièce nécessaire à un essai final peut retarder la livraison de l’appareil.
- Le niveau de stock : une réserve insuffisante augmente la sensibilité de la chaîne à une interruption.
Les perturbations d’approvisionnement qui ont suivi la pandémie, les difficultés de recrutement et les contraintes rencontrées par certains sous-traitants ont illustré la fragilité des chaînes industrielles aéronautiques. Leur impact varie toutefois selon les programmes et les entreprises ; il serait incorrect d’en déduire une baisse uniforme des cadences de tous les constructeurs.
Pour réduire ces risques, les industriels peuvent renforcer le suivi des fournisseurs, développer des sources alternatives lorsqu’elles sont techniquement et réglementairement admissibles, ou constituer des réserves ciblées sur certains composants critiques.
Cette obligation de conformité explique l’importance des inspections effectuées tout au long de la construction, depuis la réception des premières pièces jusqu’aux essais de l’avion terminé.
Quand les contrôles qualité sont-ils réalisés pendant la construction d’un avion ?
Les contrôles qualité interviennent pendant toute la construction d’un avion : à la réception des matières et des composants, au cours de la fabrication et de l’assemblage, puis lors des vérifications finales. Leur objectif est de détecter les non-conformités avant qu’elles ne se propagent, de documenter les opérations et de démontrer que le produit respecte les exigences applicables.
Au Canada, la norme 561 de Transports Canada relative aux constructeurs agréés décrit les exigences encadrant les systèmes de contrôle de la production, l’assurance de la qualité, le suivi des fournisseurs et les dossiers de fabrication.
Trois grandes phases structurent ces contrôles.
- À la réception : les équipes vérifient les produits livrés, leurs caractéristiques et les documents nécessaires à leur acceptation.
- Pendant la fabrication : des inspections et essais sont réalisés aux étapes prévues pour confirmer la conformité des opérations et des sous-ensembles.
- Avant la libération du produit : les vérifications finales, essais fonctionnels et, lorsque requis, vols d’essai de production servent à établir la conformité de l’aéronef.
La norme prévoit également l’identification et le traitement des produits non conformes. Les résultats des inspections et des essais doivent être suivis et consignés selon les procédures applicables.
Les fabricants utilisent notamment des points de contrôle et, lorsque leurs procédures l’imposent, des points d’arrêt nécessitant une validation autorisée. Ces étapes permettent de vérifier une opération avant de rendre certaines parties de l’assemblage moins accessibles ou de poursuivre les tâches dépendantes.
Il convient de distinguer les exigences générales des procédures propres à chaque constructeur. Tous les contrôles ne nécessitent pas l’intervention d’un inspecteur gouvernemental, et toute non-conformité ne provoque pas automatiquement l’arrêt de la chaîne entière. Le traitement dépend de la nature du défaut, de sa criticité et des décisions prises par les personnes autorisées.
La traçabilité documentaire constitue un autre élément central. Selon les produits concernés, les dossiers permettent de retrouver les références de fabrication, les numéros de série ou de lot, les inspections effectuées et les déclarations de conformité. Cette documentation facilite l’analyse d’une anomalie découverte ultérieurement.
Comment vérifier qu’une chaîne de fabrication maîtrise la qualité ?
- Repérer les étapes de réception des pièces et matières : produire une liste des contrôles d’entrée prévus.
- Identifier les principales inspections durant l’assemblage : établir une chronologie des points de vérification.
- Déterminer quelles opérations nécessitent une validation avant poursuite : constituer un registre des points d’arrêt applicables.
- Vérifier les informations conservées pour chaque composant critique : dresser un exemple de fiche de traçabilité.
- Documenter le traitement prévu pour une pièce non conforme : produire un schéma allant du signalement à la décision de disposition autorisée.
Les inspections sont réalisées dans le cadre des systèmes approuvés des entreprises, sous la surveillance réglementaire applicable. Certaines responsabilités et signatures peuvent être confiées à des personnes autorisées au sein des organisations. Les modalités exactes dépendent de la réglementation et des approbations concernées.
Ces exigences expliquent en partie pourquoi l’aéronautique génère des activités économiques au-delà de la fabrication proprement dite : ingénierie, essais, formation, documentation technique et services spécialisés.
Quel poids économique représente le secteur aéronautique montréalais dans le paysage canadien ?
La région montréalaise constitue le principal centre de concentration de l’industrie aérospatiale québécoise, tandis que le Québec occupe une position dominante dans la fabrication aéronautique canadienne. Son importance se traduit par des emplois qualifiés, des ventes industrielles, des exportations et des investissements en recherche. Les statistiques provinciales et nationales doivent toutefois être distinguées des retombées propres à Montréal.
Le rapport fédéral sur l’état de l’industrie aérospatiale au Canada indique qu’en 2025, le Québec concentrait 61 % des emplois canadiens de fabrication aérospatiale, contre 24 % pour l’Ontario et 11 % pour l’Ouest et le Nord du pays.
61 %
Part des emplois canadiens de fabrication aérospatiale localisés au Québec en 2025. Cette proportion ne concerne ni l’ensemble des métiers aérospatiaux ni exclusivement Montréal.
Innovation, Sciences et Développement économique Canada, État de l’industrie aérospatiale au Canada, données 2025.
À l’échelle canadienne, l’industrie aérospatiale a contribué à hauteur de 33,1 milliards de dollars au produit intérieur brut en 2025, en tenant compte des retombées directes, des activités de la chaîne d’approvisionnement et des dépenses de consommation associées. Elle a soutenu 218 700 emplois selon ce même périmètre élargi.
Ces emplois soutenus ne correspondent pas uniquement aux salariés directement employés par les constructeurs. Ils incluent les effets économiques calculés sur l’ensemble des secteurs concernés. Il serait donc incorrect de les présenter comme le nombre d’employés des usines aéronautiques canadiennes.
Du côté québécois, la présentation du programme I.M.P.A.C.T. d’Aéro Montréal mentionne pour 2024 un secteur représentant 22,8 milliards de dollars de ventes annuelles, un réseau de 235 entreprises et plus de 37 200 professionnels hautement qualifiés.
Ces données correspondent aux ventes et aux activités sectorielles québécoises. Elles ne doivent être ni assimilées au PIB ni additionnées aux estimations fédérales de retombées économiques.
Un autre indicateur illustre la dimension technologique de cette industrie : en 2025, l’intensité de recherche et développement de la fabrication aérospatiale canadienne atteignait 18 %, contre 4 % en moyenne dans l’industrie manufacturière canadienne, selon le rapport fédéral. Cet écart souligne la place des travaux de conception, d’essais et d’innovation.
La fabrication aéronautique est également fortement tournée vers l’international. En 2025, 71 % des revenus de la fabrication aérospatiale canadienne provenaient des exportations. Les pièces et composants représentaient 53 % des exportations manufacturières aérospatiales, contre 47 % pour les produits finaux.
Les effets sur l’économie locale dépassent les grandes entreprises. Le Centre national d’aérotechnique du cégep Édouard-Montpetit, l’ÉTS et Polytechnique Montréal contribuent à l’écosystème de formation et de recherche. Les services d’usinage, de logistique, de contrôle et d’ingénierie bénéficient également de la demande industrielle.
Il faut cependant éviter de confondre concentration québécoise et exclusivité canadienne. L’Ontario possède un tissu aérospatial important, tandis que Winnipeg et d’autres centres de l’Ouest canadien participent notamment à la fabrication, aux systèmes et aux activités de maintenance.
Enfin, cette spécialisation représente une source de vulnérabilité. Les ralentissements du transport aérien, comme ceux observés lors de grandes crises économiques ou sanitaires, peuvent affecter les commandes, les investissements et les emplois. Les décisions des groupes internationaux constituent un autre facteur d’incertitude.
Cette lecture permet de mieux comparer Montréal aux autres pôles industriels canadiens : chaque métropole possède des spécialisations et des réseaux de compétences qui répondent à des besoins différents.
Montréal, Toronto ou d’autres pôles : quel écosystème correspond à quelles spécialisations industrielles ?
Montréal se distingue par sa concentration dans l’aéronautique, la simulation et certaines activités de recherche en intelligence artificielle. Toronto possède une économie diversifiée, particulièrement forte dans la finance et les technologies d’affaires. Winnipeg dispose d’activités aéronautiques de fabrication et de maintenance. Le choix d’un écosystème dépend donc de la chaîne de valeur et des compétences recherchées.
La métropole québécoise possède un avantage spécifique dans la coexistence de constructeurs et d’équipementiers aéronautiques, de centres de recherche et de formations spécialisées. L’écosystème montréalais de l’intelligence artificielle, auquel contribue Mila, offre également des possibilités de rapprochement avec les technologies de simulation et l’analyse des données industrielles.
Ces passerelles peuvent intéresser les entreprises travaillant sur la maintenance prédictive, la détection d’anomalies ou l’optimisation de procédés de fabrication. Leur existence ne signifie cependant pas que toutes ces applications sont déjà déployées dans chaque usine aéronautique.
Toronto présente un profil différent, fondé sur une grande diversité de services, d’entreprises technologiques et d’industries. Les fournisseurs ontariens participent également aux chaînes aéronautiques canadiennes, même lorsque les programmes d’assemblage final se situent au Québec.
Winnipeg illustre une autre forme de spécialisation. Son industrie aérospatiale comprend des activités de fabrication de composants, de réparation, de maintenance et de services techniques. Elle ne joue pas nécessairement le même rôle de concentration de programmes d’assemblage que Montréal.
| Écosystème | Spécialisations particulièrement visibles | Atouts pour les entreprises |
|---|---|---|
| Montréal | Aéronautique, moteurs, simulation, recherche en IA | Constructeurs, équipementiers, fournisseurs et formations aéronautiques |
| Toronto | Finance, technologies d’affaires, industrie diversifiée | Marché de services important, compétences numériques et réseau industriel |
| Winnipeg | Fabrication et maintenance aéronautiques | Savoir-faire technique et activités industrielles spécialisées |
La comparaison doit porter sur les fonctions réellement présentes, plutôt que sur un classement général des villes. Un fournisseur spécialisé dans une pièce aéronautique peut bénéficier davantage d’une proximité avec les donneurs d’ordre et les partenaires de certification qu’une entreprise de services numériques dont les clients se répartissent dans plusieurs secteurs.
La collaboration entre territoires demeure essentielle. Un avion assemblé au Québec peut intégrer des composants fabriqués en Ontario, au Manitoba ou à l’étranger. Les écosystèmes ne fonctionnent donc pas comme des ensembles isolés.
Pour analyser une implantation industrielle, trois critères sont particulièrement utiles : la présence d’un donneur d’ordre final, la densité des équipementiers spécialisés et l’existence d’établissements de formation adaptés aux besoins du secteur.
Montréal satisfait ces trois critères dans l’aéronautique, ce qui explique une partie de son avantage historique. Cela ne garantit pas automatiquement son attractivité pour toutes les branches industrielles.
À ces facteurs humains et industriels s’ajoute une caractéristique du Québec : un approvisionnement électrique largement hydroélectrique, qui peut influencer certaines décisions d’investissement et de production.
À retenir avant d’évaluer l’avantage énergétique du Québec
- La concentration aéronautique montréalaise repose principalement sur ses entreprises, ses compétences et ses institutions spécialisées.
- Les besoins en énergie varient selon les activités : production de matériaux, usinage, traitements industriels ou assemblage final.
- Une électricité faiblement carbonée peut renforcer la compétitivité environnementale, sans supprimer les exigences de certification, de qualité et de proximité des fournisseurs.
Quel rôle l’hydroélectricité et l’énergie jouent-elles dans la compétitivité industrielle du Québec ?
L’hydroélectricité contribue à la compétitivité industrielle du Québec en fournissant une électricité largement renouvelable et relativement peu carbonée. Elle peut soutenir les activités manufacturières consommatrices d’énergie et faciliter certains objectifs environnementaux. Pour l’aéronautique montréalaise, cet avantage reste complémentaire : la concentration industrielle dépend surtout des compétences, des fournisseurs, des investissements et des capacités de certification.
Le réseau d’Hydro-Québec occupe une place structurante dans le paysage économique provincial. L’accès à une production hydroélectrique importante influence notamment les conditions dans lesquelles certaines industries utilisent l’électricité pour leurs procédés.
Dans la chaîne aéronautique, les besoins énergétiques varient fortement selon les opérations. La production d’aluminium, les traitements de matériaux, certains procédés d’usinage et la fabrication avancée peuvent bénéficier d’un approvisionnement électrique compétitif.
L’aluminium illustre le lien entre énergie et industrie : sa production primaire est électro-intensive, et le métal entre dans la fabrication de nombreuses structures et pièces aéronautiques. Cela ne signifie pas que chaque pièce d’avion utilisée à Montréal provient d’aluminium produit au Québec.
L’empreinte carbone devient également un critère de compétitivité. Les grands industriels cherchent à mieux connaître les émissions associées à leurs activités et à leurs chaînes d’approvisionnement. Dans ce contexte, la provenance de l’électricité utilisée par un fournisseur peut influencer son bilan environnemental.
Aéro Montréal participe à cette dynamique à travers le projet Industries Mobilisées Pour l’Action Climatique et la Transition, ou I.M.P.A.C.T., lancé au printemps 2026. L’initiative vise à accompagner les entreprises de plusieurs grappes industrielles québécoises dans leurs démarches de décarbonation.
Selon les informations communiquées par l’organisme, 50 % des entreprises aérospatiales québécoises avaient déjà mesuré leurs émissions de gaz à effet de serre et 23 % s’étaient fixé des cibles de réduction. Ces proportions décrivent l’avancement déclaré des démarches environnementales ; elles ne permettent pas de mesurer les réductions effectivement obtenues.
Il faut distinguer les attentes commerciales des obligations réglementaires. Les mécanismes européens de tarification et d’ajustement carbone concernent des catégories de produits et des conditions précises ; leur existence ne signifie pas que chaque composant aéronautique exporté depuis le Québec est automatiquement soumis aux mêmes exigences.
Sur le territoire canadien, le Québec partage sa forte orientation hydroélectrique avec des provinces comme le Manitoba et la Colombie-Britannique. L’Ontario combine notamment productions nucléaire et hydraulique, tandis que l’Alberta présente historiquement une structure énergétique davantage liée aux hydrocarbures.
Ces différences peuvent influencer la localisation de certaines industries énergivores, mais elles ne suffisent pas à expliquer la géographie de l’aéronautique. Une usine d’assemblage exige des installations, des équipements, des travailleurs spécialisés et un réseau de partenaires que la disponibilité d’électricité ne peut remplacer.
De plus, les conditions d’accès à l’énergie dépendent des tarifs, des contrats, des puissances disponibles et des besoins de raccordement. Un avantage énergétique général ne garantit donc pas un coût identique pour toutes les entreprises.
Pour évaluer concrètement l’importance de cette industrie dans l’économie montréalaise, le meilleur point de départ consiste à examiner ensemble trois dimensions : la concentration des compétences, l’organisation des fournisseurs et les indicateurs économiques publiés, en distinguant toujours les données montréalaises, québécoises et canadiennes.
Quelle différence existe-t-il entre l’industrie aéronautique et l’industrie aérospatiale ?
L’industrie aéronautique concerne principalement les aéronefs évoluant dans l’atmosphère, notamment les avions et les hélicoptères. L’industrie aérospatiale englobe également les activités spatiales et certains systèmes associés. Les statistiques économiques canadiennes utilisent souvent le périmètre aérospatial, plus large que la seule construction d’avions.
Les avions assemblés à Mirabel sont-ils entièrement fabriqués au Québec ?
Non. L’assemblage final réalisé à Mirabel rassemble des systèmes et composants provenant de chaînes d’approvisionnement locales et internationales. L’Airbus A220 illustre cette organisation : le Québec accueille des installations majeures d’assemblage, mais la fabrication de l’appareil repose sur de nombreux fournisseurs répartis dans différents territoires.
Quels types de formations permettent de travailler dans l’aéronautique montréalaise ?
Les parcours comprennent des formations techniques collégiales en aérotechnique et en fabrication, ainsi que des études universitaires en génie mécanique, électrique, logiciel ou aérospatial. Les métiers de l’assemblage, de l’usinage, de la qualité et des essais exigent des compétences différentes. Certaines fonctions nécessitent également des qualifications ou autorisations particulières selon les responsabilités exercées.
Pourquoi les pièces aéronautiques doivent-elles être aussi bien documentées ?
La documentation permet de démontrer la conformité des produits et de retracer les opérations de fabrication et d’inspection. Elle facilite la détection et le traitement des non-conformités, le suivi des fournisseurs et l’analyse d’éventuels défauts. Les exigences précises dépendent de la nature du produit et du cadre réglementaire applicable.
L’importance économique de l’aéronautique québécoise garantit-elle la stabilité des emplois ?
Non. Une forte concentration industrielle crée des débouchés spécialisés, mais l’emploi dépend aussi des commandes, des investissements, de la santé des chaînes d’approvisionnement et des cycles de l’aviation. La diversité des constructeurs, des équipementiers et des activités de soutien peut répartir certains risques sans éliminer les fluctuations du secteur.